本文原发于公众号“成都聂鲁杰律师”,2025-07-19,此处为完整版。
结论先说:这事有法可依,但细则没落地。先进先出还是期末减期初,没有明文,怎么算有利就按怎么算;当年亏损不结转,年末该了结的盈利要了结。主动补缴能免掉 0.5 到 5 倍罚款,滞纳金免不了。
一 法律框架与征税依据
中国税务机关对境外投资收益征税的法律依据明确而严格,主要建立在三大法律基石之上:
-
跨境征税原则:《中华人民共和国个人所得税法》第一条明确规定,中国税收居民需就全球所得缴纳个人所得税,无论收入来源于境内还是境外。该原则确立了税务机关对境外投资收益的管辖权。
-
税率设定标准:根据《个人所得税法》第三条,利息、股息、红利所得以及财产转让所得适用20%的比例税率。这意味着中国居民通过境外投资获得的股息、红利以及证券买卖差价均需按20%的税率缴纳个人所得税。
-
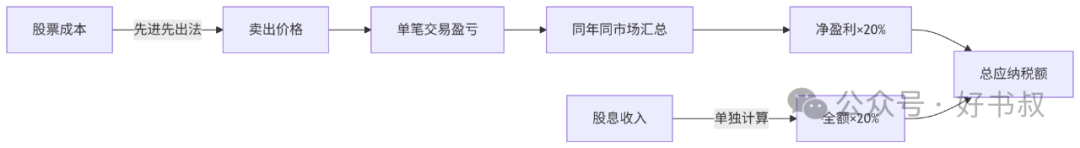
征税方式认定:国家税务总局12366服务平台确认,境外股票投资收益按“财产转让所得”项目征税。实际操作中,虽然理论上应采用“单次交易计税”模式(即每笔盈利交易单独计税),但目前允许同一年度内盈亏相抵**,按净收益申报纳税。
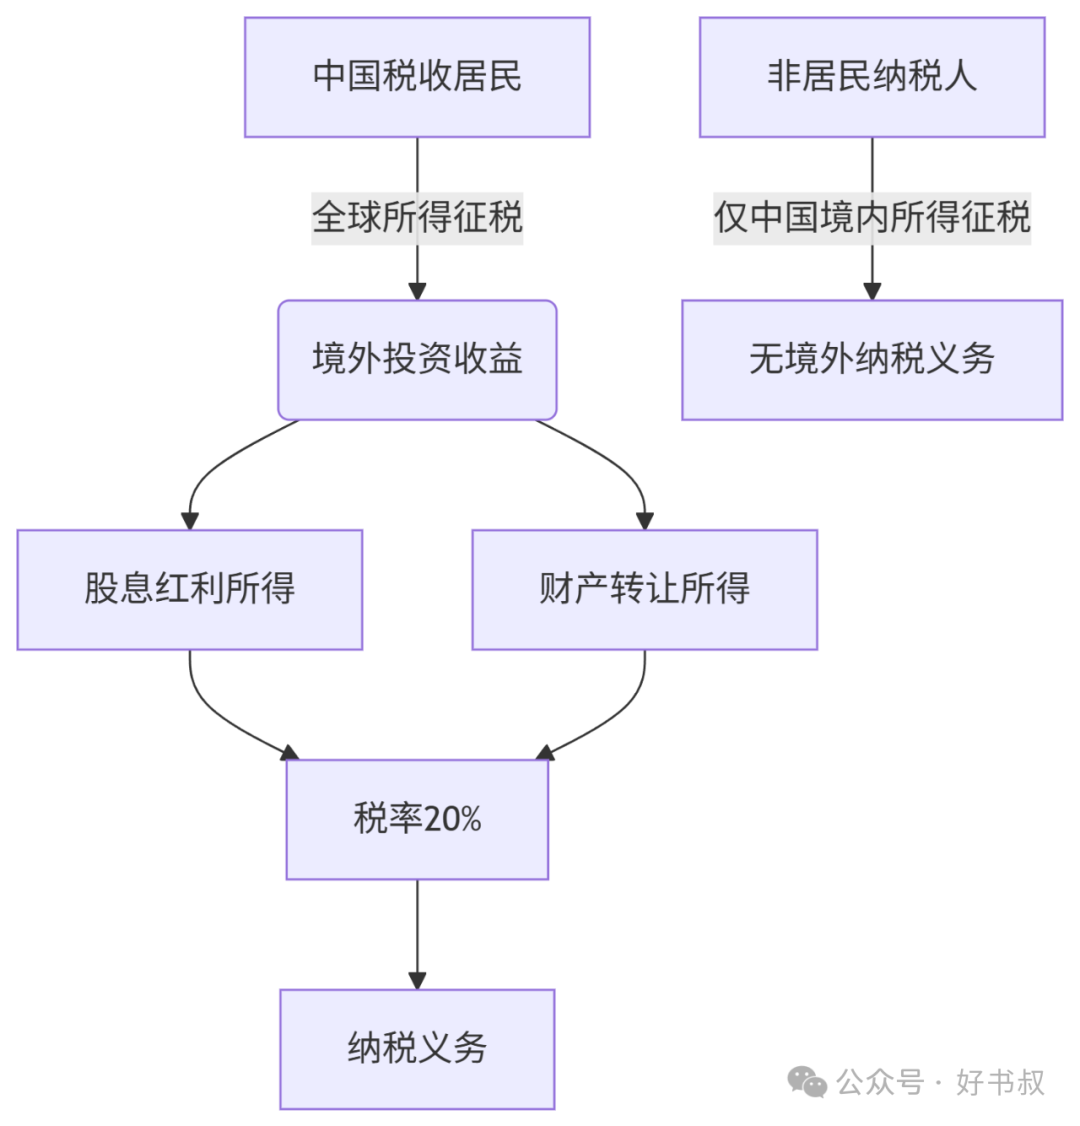
值得特别注意的是,征税范围不仅包括已经变现的资本利得(买卖差价),还包括各类股息红利收入:
-
美股股息:美国预扣10%所得税后,仍需在中国补缴10%,实现综合税负20%
-
港股股息:H股股息按20%全额征收;香港本地股通常已在来源地扣缴10%税款,但根据税收抵免规则,仍需在中国申报并补足差额
-
利息所得:境外银行存款、债券利息等固定收益同样适用20%税率
二 征税新政的底层逻辑
2025年突然加强的跨境税收征管并非偶然,而是多重因素共同作用的结果,其背后隐藏着深刻的技术升级背景和宏观经济意图。
2.1 技术穿透:全球税务信息透明化
-
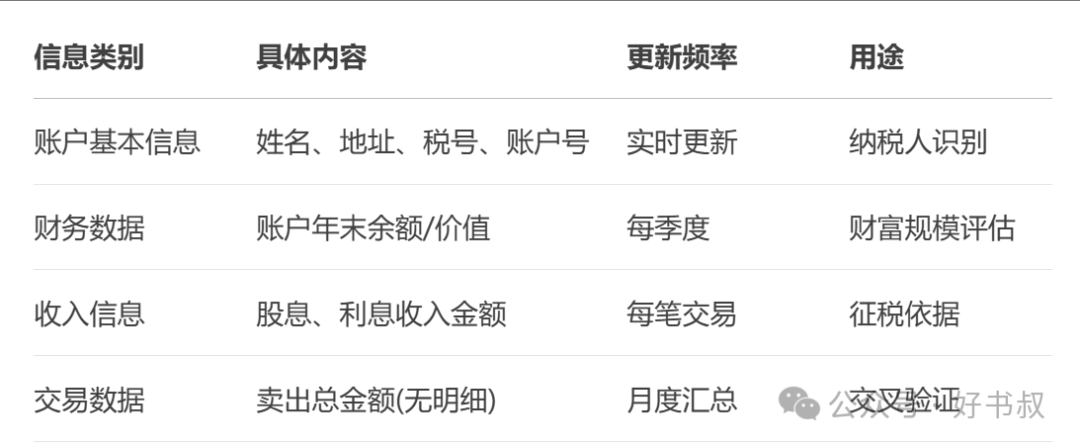
CRS信息交换升级:截至2025年,中国已与150余个国家和地区建立金融账户涉税信息自动交换机制,覆盖范围较2023年扩大50%。通过CRS机制,中国税务机关可获取居民海外账户的完整数据集,包括账户余额、股息分红、利息收入及交易流水。特别是2025年CRS升级后,交换频率从年度提升至季度交换,大大缩短了数据滞后周期。
-
金税四期精准监控:该系统实现了与支付宝、微信支付等第三方支付平台的跨境交易数据对接,并运用区块链技术追溯资金流向。单笔超过1万美元的跨境转账会自动触发预警系统,形成“资金链—账户—纳税人”的闭环监控。金税四期还建立了跨部门协作机制,将外汇管理局的购汇数据与券商的交易记录进行交叉比对,大幅提高识别准确率。
2.2 政策意图:资本回流与税制公平
-
遏制非理性外流:2024年中国个人境外证券投资规模突破2,000亿美元,较2020年增长近3倍。大量资本外流对国内资本市场形成“抽血效应”,不利于A股市场稳定。通过征税增加境外投资成本,可引导资金回归境内市场。2025年上半年内地通过港股通注入港股的6,580亿港元,同比翻倍,证明政策已初见成效。
-
修复税收洼地:过去因征管技术限制,境外投资者实际税负显著低于A股投资者(A股免征资本利得税),造成市场公平性失衡。新规实施后,所有投资者将在同一税收框架下竞争,有利于构建公平的市场环境。据税务部门测算,政策全面落地后,每年可挽回税收流失约300亿元人民币。
表:CRS信息交换内容详表
三 征税范围与人群覆盖
3.1 纳税人身份认定标准
判定是否需要申报境外投资收益的关键在于税收居民身份,而非国籍。根据《个人所得税法实施条例》,符合以下任一条件即视为中国税收居民:
-
居住时间标准:一个纳税年度内在中国境内居住累计满183天。疫情期间的特殊停留、短期离境就医或留学等情形,都可能被连续计算居住时间。
-
经济关联标准:在中国境内有户籍、家庭关系(配偶子女常住)或经济利益中心(主要财产、经营活动在中国)。即使长期居住海外,只要保留房产、社保或主要投资在中国,仍可能被认定为税收居民。
3.2 账户监控与稽查优先级
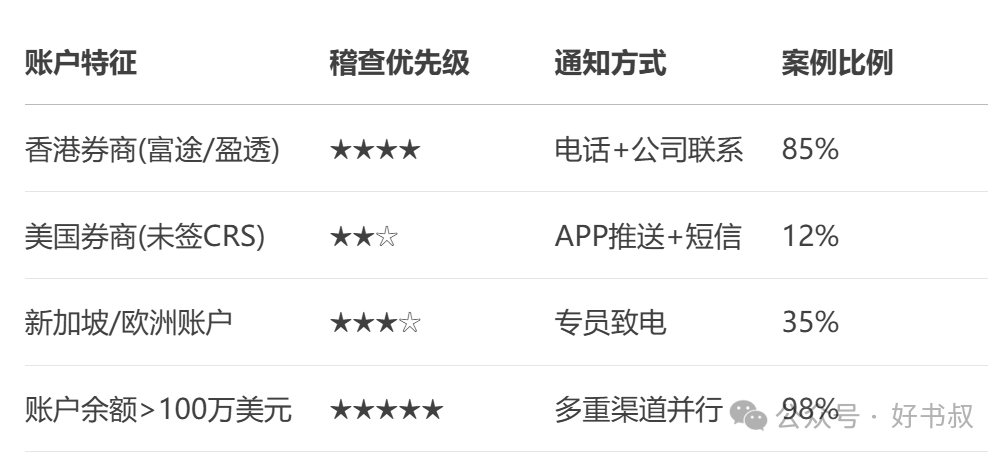
税务机关基于CRS数据,建立了分级稽查机制:
-
优先级人群(高净值投资者):账户年末余额超过100万美元的个人,2025年上半年已被全面覆盖。
-
扩展覆盖人群(中小散户):通过香港盈透、富途等券商开户的投资者是重点对象。税务部门采用“发信息→APP推送→专员致电→公司联系”的递进式通知方式。若持续拒接电话,税务机关可能通过国内雇主或关联公司进行联系。
表:不同账户类型的监控强度对比
3.3 追溯时效与执行口径
-
追溯年限:主要覆盖2022-2024年的交易,但部分高净值人群案例追溯至2019年。2024年数据虽已交换至国税总局,但地方税局执行存在时间差,建议主动提前申报。
-
盈亏抵扣规则:
-
允许同年同市场内盈亏互抵(如2023年美股盈利10万+亏损8万=净缴税2万×20%)
-
禁止跨市场抵扣股息与交易收益(如股息收入10万不能抵扣股票亏损12万)
-
禁止跨年度结转亏损(如2022年亏损不能抵减2023年盈利)
四 税款计算与申报指南
4.1 计税逻辑与操作要点
境外股票收益的计税遵循实现原则和成本匹配原则:
-
成本确认方法:采用先进先出法(FIFO) 计算股票成本。例如分批买入腾讯控股:2023/1月买100股@300港币,2023/6月买200股@350港币;若2023/12月卖出150股@400港币,则成本为(100×300 + 50×350)=47,500港币。
-
费用扣除范围:可扣除直接相关费用,包括佣金、印花税、交易系统使用费等,但融资利息、账户管理费不可扣除。
-
汇率折算规则:按交易当日中国人民银行公布的中间价折算人民币。年度汇总时亏损按12月31日汇率折算。
4.2 滞纳金计算与申报流程
-
滞纳金标准:自税款缴纳期限届满次日起(通常为次年7月1日),按日加收万分之五滞纳金,年化高达18.25%。例如2022年欠税2万元,到2025年7月滞纳金已达2万×0.0005×730天=7,300元。
-
申报五步法:
-
登录【个人所得税】APP,进入“综合所得年度汇算”
-
选择对应年份(2022-2024)
-
点击“更正申报”→“其他收入”→“境外所得”
-
按券商分类填报:美股/港股交易收益、股息利息分开填写
-
上传交易记录和Form 1042-S(美股预扣税证明)
-
材料准备清单:
-
券商年度交易报告(富途/老虎证券后台下载)
-
盈亏计算表(Excel模板整理)
-
境外纳税凭证(如美股1042-S表)
-
成本证明文件(首次购入转账记录)
五 合法税务优化策略
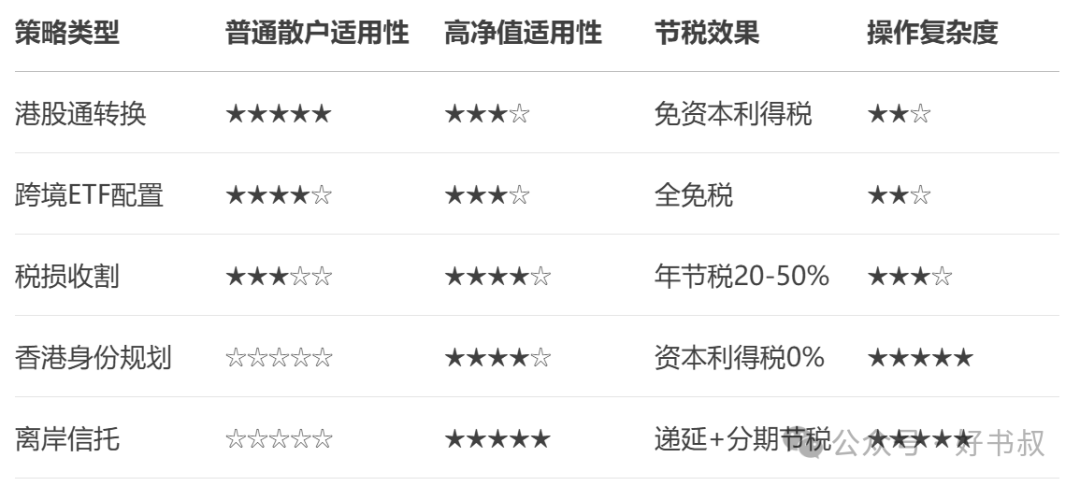
5.1 渠道转换:利用免税通道
-
港股通免税红利:通过国内券商港股通账户投资港股,转让差价所得暂免个人所得税至2027年12月31日。虽然H股股息仍需按20%征税,但资本利得免税优势明显。
-
跨境ETF避税路径:在A股市场买入跟踪美股指数的ETF(如纳斯达克100ETF、标普500ETF),其价差收益按公募基金税收政策执行,目前暂免个人所得税。此举规避了直接投美股的20%税负,但需注意汇率风险和管理费成本。
5.2 交易策略优化
-
税损收割(Tax Loss Harvesting):
-
若A股已盈利5万,则在12月31日前卖出亏损的B股止损(可当日买回),使当年应纳税额归零
-
若当年整体亏损,则在年末卖出部分盈利股票锁定收益为0,同时提升剩余持仓成本
翻译成人话,通过做T,卖出亏损的部分抵消盈利部分,使盈亏年底最小化,纳税额最小化,因为现在采用的按年整体盈亏计算,按照法条将来是可能按单笔盈亏计算的,但近年采用几率趋近于0。
- 长期持有减频交易:减少短期交易可降低税务触发频率,同时避免因频繁操作产生的累积税负。价值投资策略下择机在亏损年度实现收益,或等待政策优惠窗口(如持有满1年免税政策若出台)。
5.3 高净值人群进阶策略
- 香港身份规划:通过香港投资移民计划(审批周期缩至30天),成为香港税务居民可享受:资本利得税0%、股息税仅10%(限本地股)、且境内收益可通过税收协定豁免。需注意需在港居住满180天/年并通过“经济实质性测试”。
-将投资账户装入信托架构,收益通过分期分配规避大额资金入境核查。结合BVI公司作为投资载体,可延缓税务识别时点。但需确保信托设立地不在CRS黑名单(如2025年新增巴拿马、塞舌尔)。
表:不同投资者类型优化策略对照
六 总结与行动建议
6.1 核心趋势判断
未来三年境外投资税收监管将呈现三大趋势:一是CRS数据颗粒度细化,从账户余额向单笔交易穿透;二是全球最低税率(Pillar 2)*推广至BVI、开曼等离岸地,传统避税架构失效;三是数字货币纳入监管,交易所流水已进入金税四期监控。
6.2 应对策略
-
已收到通知者:立即启动自查追溯,优先处理2022-2023年度税款。在约谈前补缴可避免0.5-5倍罚款,滞纳金万五/日仍不免除。
-
未通知但交易活跃者:
-
下载券商年度报表(IBKR/Tiger报表路径见)
-
使用AI工具辅助计算(推荐富途“税务计算器”)
-
2025年切换至港股通(2027年前免税窗口期)
- 高净值人群:评估香港/新加坡身份规划成本收益,启动三层混合架构搭建(周期3-6个月)。同步将流动金融资产占比降至50%以下,增加房地产、艺术品等非CRS申报资产。
最最重要两点:
境外投资利得征税在中国近几年才开始严格,虽有明确的法律依据,征税原则,但实际申报细则并不明确,主动申报时计算方式先进先出还是期末减去期初?既然没有明确指引,自然是怎么有利怎么来。
未卖出的持股不计算所得税,当年的亏损并不会转接到下一年度,因此存在亏损的前提下,年末做T卖掉盈利的部分股票,防止亏损额失效和下一年盈利累计过高是关键。