本文原发于公众号“成都聂鲁杰律师”,2026-10-04,此处为完整版。
一、先说一个案子
今年 4 月,浙江桐乡警方通报了一起案子。
一个团伙,自己印保单,冒充保险公司。从 2025 年 7 月起,短短几个月,抓获犯罪嫌疑人 150 余人,其中 102 人因涉嫌诈骗罪、侵犯公民个人信息罪被依法采取刑事强制措施;涉案金额 4500 余万元,受害车主 1.5 万余人,遍布全国。
他们的保单跟真的只差一个字:正规的写「机动车损失保险」,他们写「机动车损失保障」。
理赔的时候更直接:事故车只能去他们指定的修理厂,不接受任何 4S 店维修;超过 12 小时没报案,直接拒赔;亡人事故,统一只赔 15 万到 20 万,甚至分两年给。
办案民警有句话说到了要害:关键就在「拒赔或者不赔」,正是这一点,让他们认定这个案子符合诈骗罪的构成要件。
(该案仍在进一步侦办中。)
二、它为什么能骗这么久
因为这类公司长得太像保险公司了。
有的叫「机动车安全服务公司」,有的叫「交通科技公司」。卖你一份「车险」,报价比正规的便宜,话术里全是「续保」「折扣」「老客户回馈」。你问它是哪家保险公司,它含糊带过。
但它没有保险资质。
你交的钱不叫保费,你签的单也不是保险合同。成都中院 2025 年的一份判决写得很直接:这类业务属于「运输行业内部互助性质的安全统筹服务,不适用《中华人民共和国保险法》相关规定」((2025)川01民终18479号)。
最高法在另一起案件的裁定里说得更清楚:涉案《机动车辆安全统筹单》「虽然具有保险合同性质」,但因为未经主管部门审批,所以按一般合同纠纷确定管辖((2023)最高法民辖24号)。不是保险合同,是一份普通合同。
这里要提醒一句,免得走偏:不适用保险法,不等于合同必然无效;合同有效,也不等于不触犯刑法。
我翻到的一批判决里,不少是认定统筹合同有效、按约履行的。(2026)吉01民终576号认定统筹合同「系双方真实意思表示,合法有效」;(2025)豫09民终617号认定它「不违反法律、行政法规的强制性规定,为有效合同」。连交通肇事案的刑事附带民事部分,(2023)辽07刑终83号也把统筹公司按「债的加入」处理,判它在统筹限额内和侵权人一起承担连带赔偿责任。
所以只说「统筹就是骗局」,并不准确。它是一种真实的合同关系。问题出在两处:这份合同能不能兑现,以及它到底卖给了谁。
但这里还有一层,常被漏掉,也是最多人栽跟头的地方:合同有效,不等于没事。
这两件事,由两套法律各管各的。
民事法院管的是合同本身:签字是不是真的、约定能不能执行、钱该怎么退。刑事法院管的是人的行为:有没有骗、骗了多少、该不该罚。民法典管前者,刑法管后者,谁也不替谁下结论。
今年 9 月 22 日,最高法一份新规开始施行,把这条界线说得更明白:行为人订立合同的行为构成犯罪的,合同效力照样回民法典去判断(法释〔2026〕19号第十七条)。通俗讲就是,合同有效,人照样可能定罪;人定了罪,合同也未必就无效。
回头再看那批判决,就一点都不矛盾了。长春、濮阳的法院说统筹合同有效,香格里拉的法院说无资质收统筹金构成非法经营罪。同一个「统筹」,两套说法,同时成立。
三、界线只有一句:面向谁
交通安全统筹这件事,本身不是天生违法。
国务院 2012 年的意见里就写过,鼓励运输企业采用交通安全统筹等形式,加强行业互助,提高企业抗风险能力(国发〔2012〕30号)。2023 年交通运输部、公安部、应急管理部修订的规范,第十三条也是同样口径(交运规〔2023〕4号)。
但被鼓励的是「运输企业」,是行业互助。
2024 年 12 月,交通运输部、公安部、市场监管总局、金融监管总局、全国总工会五家办公厅联合发了一份通知,把线画得很清楚:
交办运〔2024〕73号 · 交通运输部等五部门办公厅
面向企业自有车辆开展的非经营性行业互助行为。任何机构不得面向不特定车辆开展交通安全统筹。
「面向企业自有车辆」是一端,「面向不特定车辆」是另一端。同一套名字,一边是行业互助,一边是对外经营。
这份通知还划了两道:企业、个体户的名称和经营范围里不得包含「机动车统筹」「机动车安全互助」「交通安全统筹」等内容;也不得把这些东西宣传成保险。
所以判断方法很简单:不看名字,看客户是谁。如果你是个普通车主,接到电话说「您的车险到期了」,而对方卖的又不是保险公司的保单,这中间就已经越界了。
四、钱收上去以后
越界的公司怎么作业?买名单,打电话,加微信报价,发个二维码收钱。
名单从哪来?
桐乡那个案子里,这个团伙除诈骗罪外还涉嫌侵犯公民个人信息罪。买来的车主信息,一个号码可能被转卖过好几手。这也是为什么这类案子的罪名往往不止一个。
钱收上来怎么分?
据我们接触到的案子:客户交的钱,只有大约 15% 留作赔付,其余大部分变成了层层提成。
对比一下正规的:持牌保险公司受偿付能力监管,必须计提责任准备金。这两样约束,统筹公司都没有。而且持牌公司是真把大部分保费赔出去,2025 年,全行业车险收了 9064 亿元保费,赔款支出 7874 亿元,赔付支出占保费收入的 86.87%。
一边留 15% 应付赔付,一边把八成七赔出去。赔付能力从哪来,答案很清楚。
真出了大险,它没有制度托底。有的甚至连托底都懒得装,直接拉黑了之。
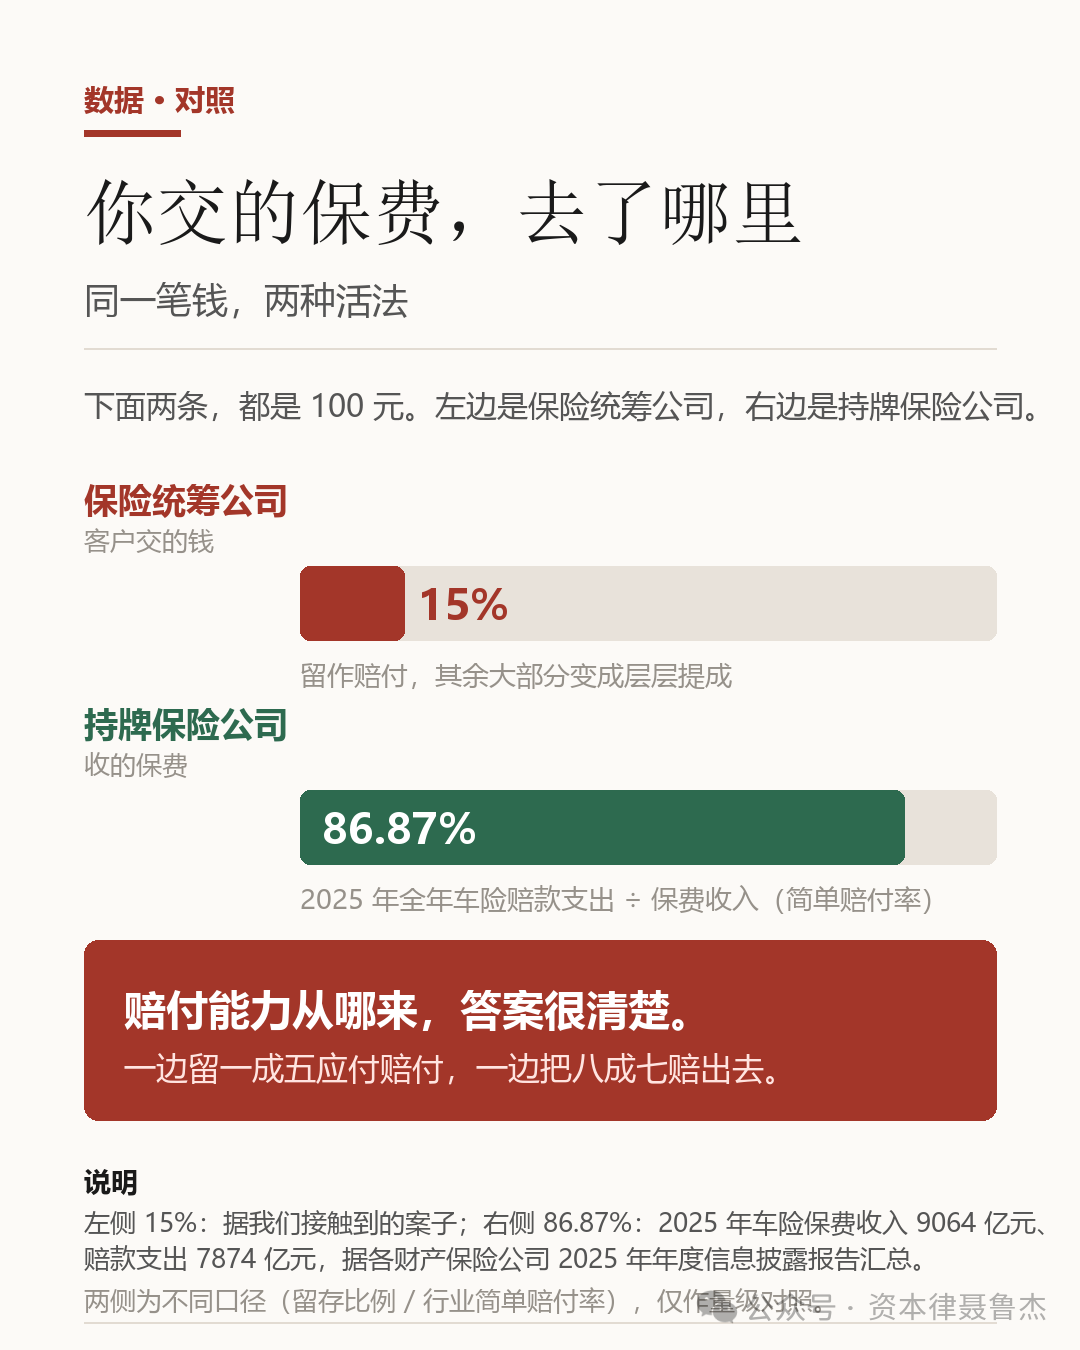
客户交的 100 元,去了哪里
五、刑事口径为什么在收紧
以前这类案子,多半停在行政警告和民事索赔。无资质收统筹费,通常是叫停业务、罚一笔,很少往下走。
但这两年,有个变化更实在。
监管和司法,不再只跟「有没有资质」较劲,而是盯着收钱之后的动作:钱有没有用于赔付,出事赔不赔,拒赔的理由站不站得住。
一旦从「无资质经营」滑向「以保险名义收钱、虚构赔付能力、出事少赔或不赔」,性质就从行政违法,越到诈骗罪上去。桐乡那个案子,民警的判断依据就是这一条。
前面那两笔钱,到这里就派上用场了:留一成五应付赔付、不计提责任准备金、不受偿付能力监管。单看每一件,都只是经营不规范;三件事叠在一起,就是「虚构赔付能力」最实在的客观印证。诈骗罪要的「非法占有目的」,往往就是从这些地方推出来的。
于是同一个「统筹」,可能走出三种完全不同的结局:
有真实赔付、只是无资质收费的 → 非法经营类问题;
有欺诈成分,但真实赔付、为赚佣金、没有非法占有目的的 → 民事欺诈或合同纠纷;
以保险名义欺骗客户交了钱,实际赔付比例极小、或者完全不赔的 → 诈骗罪。
罪名不一样,结局差得很远。这也解释了,为什么同样卖「车险」,有人只是被叫停了业务,有人十年起步。
六、如果你只是普通车主
每年车险到期前那几个月,电话、短信、微信好友申请一波接一波。几个当场就能用上的判断。
一看承保人。
保单上写的是哪家保险公司?这份保单能不能在保险公司官网查到?名字里带着「统筹」「安全互助」「服务」的,不是保险。
二看价格。
报价明显低于市场价、还催你「今天就定下来」的,先停一停。便宜的那部分,往往就是从赔付准备金里省出来的。
三看收款方式。
收款的账户,是公司对公账户,还是个人微信、个人收款码?
四看报案电话。
正经的理赔报案走的是保险公司的全国统一客服号,不是某个人的手机号,也不是临时拉起来的一个微信群。
真出了事,能主张什么?按合同纠纷提起民事诉讼,这是目前判例里相对稳的一条路。但要有心理准备:对面可能已经没有赔付能力了。这也正是前面那四条,最好在交钱之前看的原因。
结语
保险的本质,是拿一笔确定的小钱,换一个不确定的大灾的兜底。
兜底这件事,靠的是牌照背后的监管、准备金和偿付能力,不是一句「我们也能赔」。
名字可以起得像,单子可以印得像,只有一件事装不出来:出事的时候,它赔不赔得起。
附录:本文引用出处
监管与政策文件
| 文号 | 发布机关 | 与本文相关的核心表述 |
|---|---|---|
| 交办运〔2024〕73号 | 交通运输部、公安部、市场监管总局、金融监管总局、全国总工会办公厅 | 「面向企业自有车辆开展的非经营性行业互助行为。任何机构不得面向不特定车辆开展交通安全统筹」 |
| 国发〔2012〕30号 | 国务院 | 「鼓励运输企业采用交通安全统筹等形式,加强行业互助」 |
| 交运规〔2023〕4号 第十三条 | 交通运输部、公安部、应急管理部 | 「鼓励客运企业采用交通安全统筹等形式,加强行业互助」 |
| 法释〔2026〕19号 第十七条(2026-09-22 施行) | 最高人民法院 | 「行为人订立合同的行为构成犯罪的,有关合同的效力以及是否对被代理人等发生效力应当依照民法典的规定认定」 |
裁判文书
| 案号 | 法院 | 本文引用的裁判要点 |
|---|---|---|
| (2025)川01民终18479号 | 四川省成都市中级人民法院 | 业务属「运输行业内部互助性质的安全统筹服务,不适用《中华人民共和国保险法》相关规定」 |
| (2023)最高法民辖24号 | 最高人民法院 | 统筹单「虽然具有保险合同性质」但未经审批,按一般合同纠纷确定管辖 |
| (2026)吉01民终576号 | 吉林省长春市中级人民法院 | 统筹合同「系双方真实意思表示,合法有效」 |
| (2025)豫09民终617号 | 河南省濮阳市中级人民法院 | 统筹单「不违反法律、行政法规的强制性规定,为有效合同」 |
| (2025)冀04民终3441号 | 河北省邯郸市中级人民法院 | 统筹单系真实意思表示,应按约履行 |
| (2023)辽07刑终83号 | 辽宁省锦州市中级人民法院 | 统筹公司构成债的加入,在统筹限额内承担连带赔偿责任 |
案件通报
| 来源 | 时间 | 本文引用的事实 |
|---|---|---|
| 浙江桐乡市公安局通报(央视同年 4 月曝光) | 2026-04 | 抓获犯罪嫌疑人 150 余人、102 人因涉嫌诈骗罪与侵犯公民个人信息罪被依法采取刑事强制措施、涉案 4500 余万元、受害车主 1.5 万余人;假保单「保险→保障」;三条理赔障碍 |
数据来源:2025 年车险保费收入 9064 亿元、赔款支出 7874 亿元,据各财产保险公司 2025 年年度信息披露报告汇总,赔付支出占保费收入 86.87%(简单赔付率口径)。
成都聂鲁杰律师
陪你看清合同背后的规则